 Se connecter
Réforme de la facturation électronique : organiser la transition avec ses partenaires
 Accès libre
Mercredi 24 Juin 2026

En 2027, les structures vétérinaires devront émettre leurs factures électroniques lorsqu'elles facturent des clients professionnels établis en France.
© RecCameraStock-AdobeStock
Julien GOBERT
Vice-président du SNVEL*
En partenariat avec R2C
Exercice
Après avoir remis la facture au carré puis compris les circuits (DV n° 1801 et 1803), il faut maintenant organiser concrètement la transition. Le sujet n'est pas seulement de choisir une plate-forme : il est de construire les bonnes chaînes d'automatisation entre la clinique, l'expert-comptable, le logiciel métier, la banque et la plate-forme agréée.
Une fois la facture fiabilisée et les circuits compris, il faut organiser qui fait quoi entre la structure, le logiciel métier, l'expert-comptable, la banque, la plate-forme agréée et l'équipe interne.
Avec la réforme, la clinique doit construire des chaînes d'automatisation entre le logiciel métier, la plate-forme agréée, la banque et l'expert-comptable. La question n'est donc pas seulement le prix de l'outil mais sa capacité à sécuriser, relier et fluidifier les flux pour que les nouveaux processus aient le moins d'impact possible sur l'organisation de la clinique.
Le risque serait de traiter la réforme comme un simple achat informatique. Ce serait trop court. Une solution peut être conforme sur le papier et mal utilisée en pratique. À l'inverse, une organisation claire peut éviter beaucoup de ressaisies, d'erreurs de TVA, d'écarts de caisse, de factures perdues ou de relances comptables.
Première étape : parler à son expert-comptable
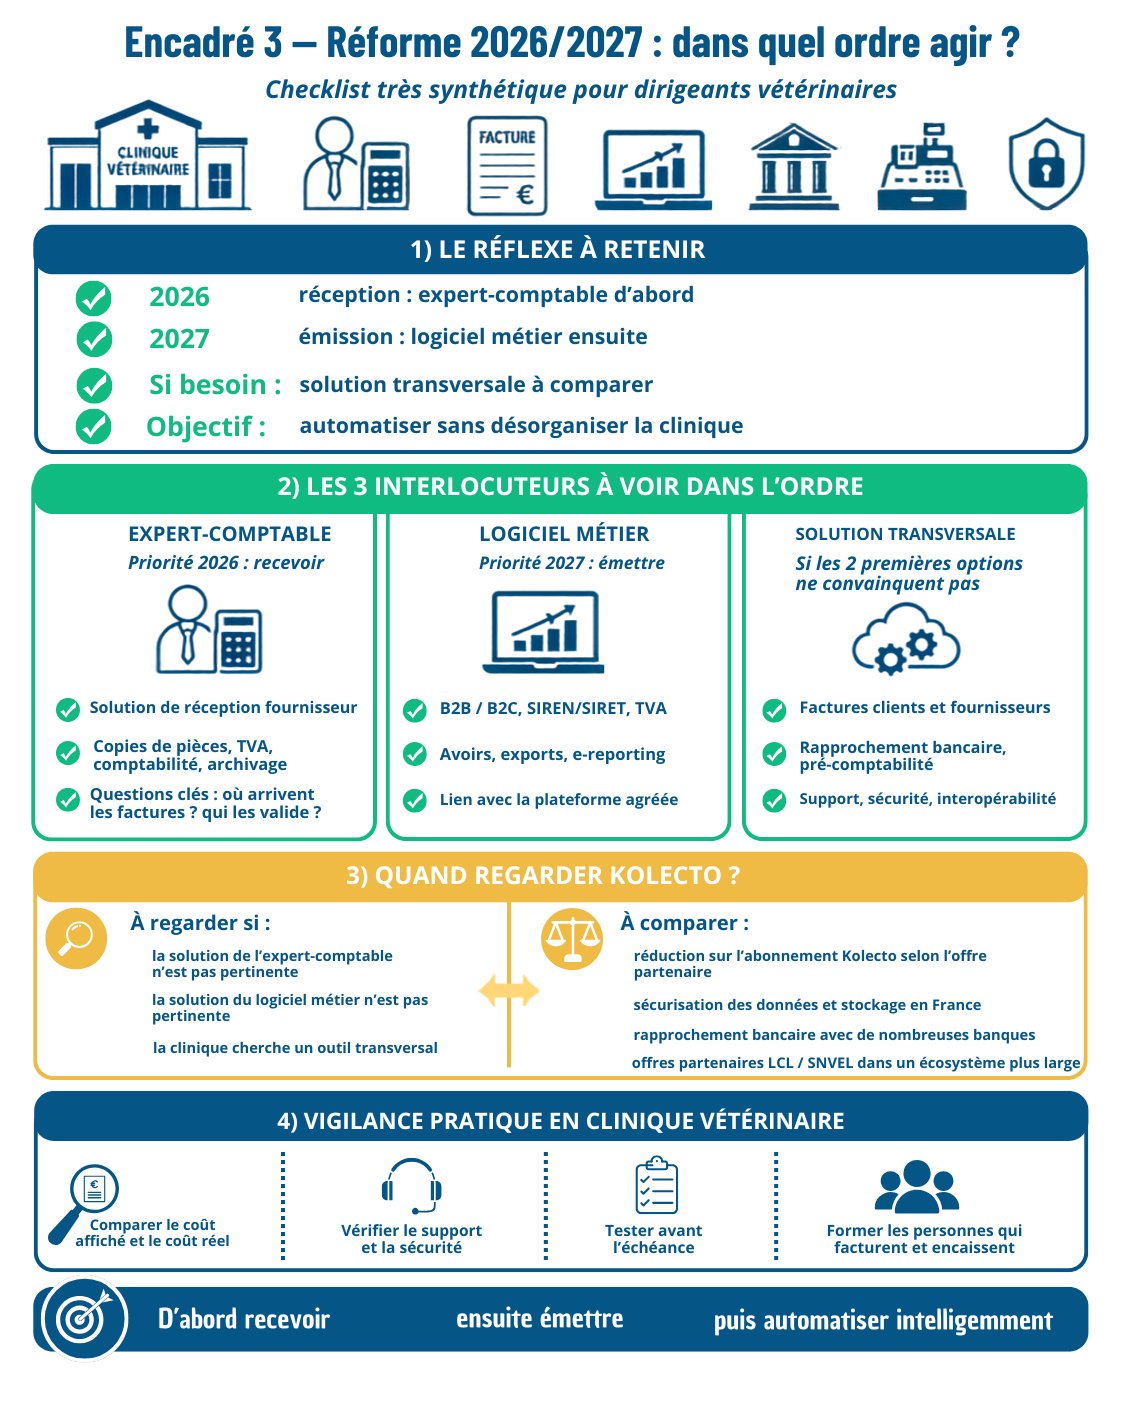
Le premier sujet du calendrier est la réception. Au 1er septembre 2026, les cliniques devront être capables de recevoir des factures électroniques de leurs fournisseurs. Le premier réflexe doit donc être de se rapprocher de son expert-comptable.
Pourquoi ? Parce que la facture fournisseur ne s'arrête pas à sa réception. Elle doit être contrôlée, rapprochée d'une commande ou d'un paiement, transmise à la comptabilité, intégrée à la TVA et conservée. Si le cabinet comptable propose une solution déjà intégrée à ses outils, il faut l'étudier sérieusement.
La bonne question n'est pas : « quelle plate-forme recommandez-vous ? » mais : « comment mes factures fournisseurs vont-elles arriver chez moi et chez vous, avec quels contrôles, quelles pièces, quels rapprochements et quel archivage ? ».
Cette étape est prioritaire. Elle permettra de comparer la solution du cabinet comptable avec les autres options, en partant du premier besoin réel de la réforme : recevoir et traiter correctement.
Deuxième étape : interroger son logiciel métier
La deuxième échéance est l'émission. En 2027, les structures vétérinaires devront émettre leurs factures électroniques lorsqu'elles facturent des clients professionnels établis en France. Le deuxième interlocuteur naturel est donc l'éditeur du logiciel métier.
C'est dans le logiciel de gestion, de caisse ou de facturation que naissent les données : client, animal, acte, produit, médicament, TVA, remise, avoir, encaissement, facture. C'est aussi là que peut se jouer un gain de temps au quotidien.
Il faut donc demander clairement à l'éditeur : comment seront distingués les clients B2B et B2C ? Comment seront gérés les SIREN/SIRET ? Les avoirs ? Les différents taux de TVA ? Les données d'e-reporting ? Les exports comptables ? Le lien avec une plate-forme agréée ? La clinique devra-t-elle changer ses pratiques de saisie ou seulement paramétrer l'existant ?
Là encore, il ne faut pas subir la réponse. Il faut comparer : solution proposée par l'expert-comptable pour la réception, solution proposée par le logiciel métier pour l'émission, articulation entre les deux, coût complet, support et impact réel sur l'équipe.
Troisième étape : regarder les solutions transversales
Si ni la solution de l'expert-comptable ni celle du logiciel métier ne paraissent suffisamment pertinentes, il faut alors regarder les solutions transversales capables de relier facturation, banque, pré-comptabilité et échanges avec le cabinet comptable.
Dans ce contexte, Kolecto ND, solution proposée avec LCL Banque, mérite une attention particulière pour les vétérinaires souhaitant structurer leurs flux administratifs, financiers et comptables. Son intérêt ne tient pas seulement à la facturation électronique. Il réside aussi dans une logique plus large : possibilité de gestion des factures clients et fournisseurs, pré-comptabilité, rapprochement bancaire grâce à une connexion avec de nombreuses banques du marché, articulation avec les logiciels de production comptable, accompagnement humain (grâce au réseau LCL Banque et Crédit Agricole) et environnement bancaire sécurisé.
Face à des offres freemium ou à des solutions intégrées à des comptes professionnels, il est tentant de comparer uniquement le prix affiché. C'est compréhensible, mais insuffisant. Le coût réel d'un outil se mesure aussi au temps de ressaisie, aux erreurs évitées, à la qualité du support, à la sécurité des données, à l'interopérabilité avec l'expert-comptable et à la capacité de rapprocher automatiquement les flux bancaires.
L'offre peut aussi s'inscrire dans un partenariat plus large entre LCL, Interfimo et le SNVEL : fonctionnement du compte professionnel, encaissements par carte, encaissement à distance, paiement fractionné, financement de l'installation ou des investissements, assurances professionnelles, cybercriminalité, accompagnement patrimonial ou encore réduction sur l'abonnement Kolecto ND selon les conditions applicables. Il ne s'agit pas de choisir une banque uniquement pour la réforme mais de regarder si un même écosystème peut simplifier plusieurs sujets de gestion.
Un webinaire sur la solution Kolecto ND vous est proposé le lundi 6 juillet à 19 heures (inscription en scannant le QR code ou par ce lien : https://urlr.me/R743gy).
Adapter selon la clinique
Dans un cabinet ou une clinique canine, l'enjeu principal sera souvent le B2C : beaucoup de particuliers, de paiements immédiats, de tickets de carte bancaire, de ventes d'aliments ou de médicaments et des factures fournisseurs nombreuses. La réception fournisseur, la caisse et le rapprochement bancaire seront donc centraux.
Dans une clinique mixte rurale, le B2B pèse davantage : éleveurs professionnels, déplacements, ventes, actes en élevage, facturation différée. L'identification des clients professionnels, la qualité des fichiers et l'émission des factures électroniques seront prioritaires.
Dans une structure multisite, le sujet sera l'homogénéité : mêmes modèles de facture, mêmes règles de TVA, mêmes fichiers clients, mêmes droits d'accès, mêmes procédures d'avoirs et mêmes exports. Pour un collaborateur libéral, il faudra clarifier ses propres factures émises, ses charges, sa réception fournisseur et son articulation avec la structure.
Une méthode simple
Première étape : cartographier les flux aux plans opérationnels et comptables. Fournisseurs, clients professionnels, particuliers, collaborateurs libéraux, encaissements, avoirs, remboursements.
Deuxième étape : nettoyer les fichiers clients et fournisseurs. Les données incomplètes coûteront du temps demain : raison sociale, adresse, SIREN/SIRET, TVA si nécessaire, statut professionnel ou particulier.
Troisième étape : interroger l'expert-comptable sur la réception des factures fournisseurs, les copies de pièces, la TVA, la comptabilité et l'archivage.
Quatrième étape : interroger le logiciel métier sur l'émission, la caisse, les exports, les avoirs, la ventilation TVA et l'e-reporting.
Cinquième étape : comparer les solutions transversales, notamment lorsque l'on cherche à relier factures, encaissements, banque et comptabilité.
Sixième étape : former l'équipe et tester. Une procédure comprise par les ASV, les vétérinaires, les associés vaut mieux qu'un outil performant mais mal utilisé.
Garder la main
La réforme 2026/2027 ne doit pas être subie comme une contrainte isolée. Elle peut devenir l'occasion de simplifier ce qui était devenu trop manuel : factures fournisseurs éparpillées, exports incomplets, rapprochements bancaires tardifs, fichiers clients approximatifs.
Après la facture conforme et les circuits compris, le dernier réflexe est donc l'organisation. D'abord l'expert-comptable pour la réception. Ensuite le logiciel métier pour l'émission. Puis, si nécessaire, une solution transversale capable de relier facturation, banque et pré-comptabilité.
Une clinique qui sait qui fait quoi, avec quelles données et dans quel outil absorbera beaucoup mieux la réforme qu'une clinique qui attendrait 2027 pour découvrir ses propres flux. ■
* SNVEL : Syndicat national des vétérinaires d'exercice libéral.
Article paru dans La Dépêche Vétérinaire n° 1805